Ответ за 30 секунд: Условия залогового финансирования от частных инвесторов в 2026 году: процентная ставка от 2.5% до 3.5% в месяц, сумма до 70–75% от рыночной стоимости объекта (LTV), срок от 3 месяцев до 10 лет, аванс до 2 млн ₽ в день обращения. Оформление строго по Федеральному закону № 102-ФЗ «Об ипотеке» с регистрацией в Росреестре: право собственности на 100% остаётся за вами, без выписки зарегистрированных жильцов и без предоплат.
В 2026 году при ключевой ставке ЦБ в 19–21% банки одобряют кредиты лишь клиентам с идеальной 2-НДФЛ. Если деньги нужны срочно или кредитная история далека от идеала, реальным решением становится частное залоговое финансирование. Ниже — честные цифры, понятные условия и сравнение расходов без рекламных обещаний.
Сравнение реальных расходов на сделку
В классическом банке заявитель еще до получения денег тратит до 100 000 ₽ на платные оценки, навязанные страховки и комиссии. В пуле частных инвесторов Kapital77 действует противоположный принцип: ноль предоплат из кармана собственника.
| Статья расходов | В классическом банке | В партнерском пуле Kapital77 |
|---|---|---|
| Предоплата за проверку | 0–15 000 ₽ (платные скоринги) | 0 ₽ (железное правило) |
| Оценка недвижимости | 7 000 – 15 000 ₽ (выезд оценщика) | 0 ₽ (экспресс-оценка по ЕГРН за 30 минут) |
| Страховка жизни и титула | 30 000 – 90 000 ₽ в год (обязательно) | 0 ₽ (нет навязанных страховок) |
| Регистрация залога | Пошлина + очереди в МФЦ | Электронная регистрация за 24 часа |
| Оплата услуг брокера | Часто требуют аванс | Строго по факту зачисления средств на счет |
Собственник не платит ни рубля вперед. Если кредитор требует перевести аванс за «бронь денег» или «выезд службы безопасности» — это однозначный маркер мошенников.
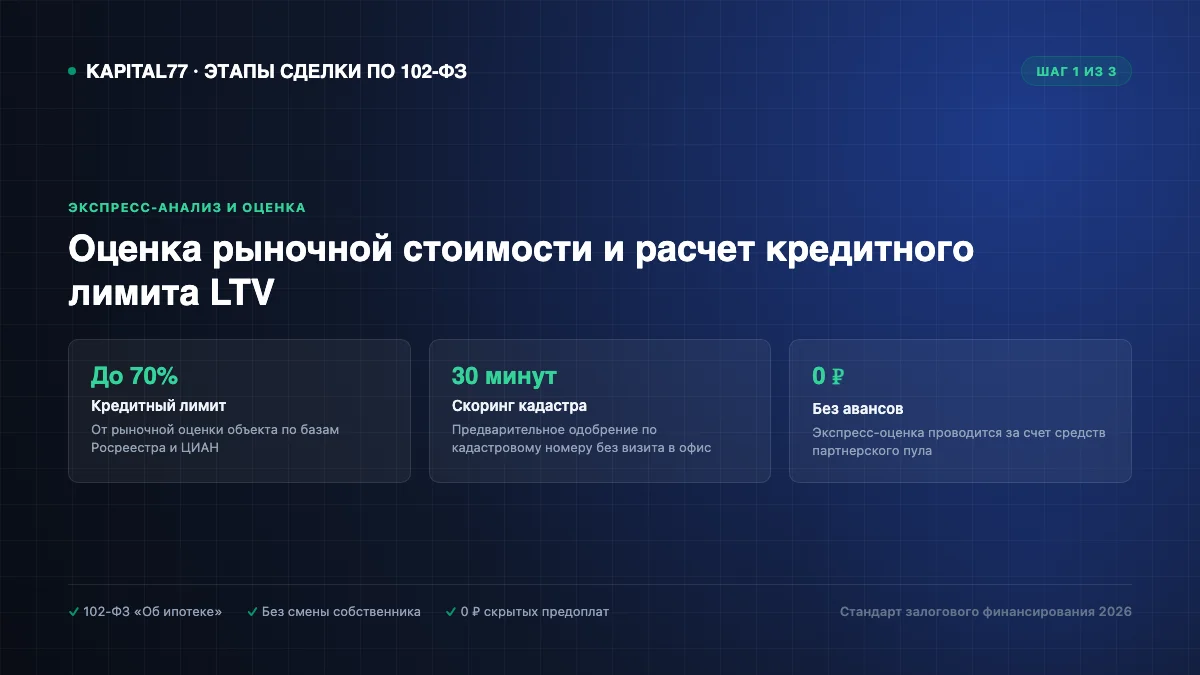
Сколько денег можно получить: лимиты LTV
Залог — это инструмент обеспечения возврата средств, а не срочный выкуп жилья. Предельный лимит финансирования (LTV) рассчитывается от рыночной ликвидности объекта:
- Городские квартиры (вся Россия): до 70–75% LTV. Самый ликвидный фонд (панель, монолит, кирпич) — одобрение занимает от 30 минут.
- Коммерческая недвижимость: до 60–70% LTV. Оценивается стабильность арендного потока и локация.
- Загородные дома и коттеджи: до 50–60% LTV. Учитывается статус земли (ИЖС, СНТ), коммуникации и круглогодичный подъезд.
- Доли в квартирах: до 50% LTV. Согласие других сособственников по ст. 7 Федерального закона № 102-ФЗ не требуется.
Выбор комфортного графика выплат
Под разные финансовые задачи подходят разные схемы погашения долга:
- Выплата только процентов (шаровый платеж): ежемесячно оплачиваются только начисленные проценты, а тело займа возвращается в конце срока. Идеально подходит предпринимателям для закрытия кассовых разрывов.
- Классический аннуитет: равные ежемесячные платежи, включающие погашение долга и проценты, для комфортного планомерного закрытия за 3–7 лет.
- Досрочное погашение: в любой день с пересчетом процентов за фактические дни пользования средствами без комиссий и мораториев.
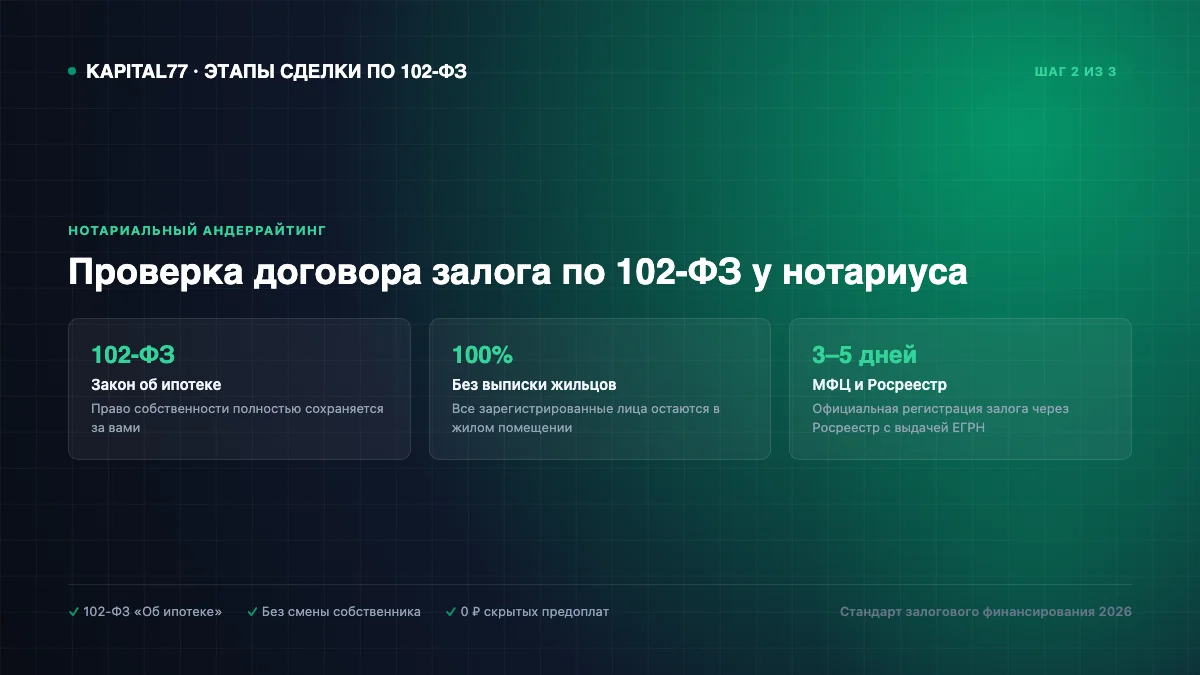
Чек-лист безопасности перед подписанием
- Только 102-ФЗ: в договоре прямо указано «Договор займа и залога (ипотеки)».
- Обременение в Росреестре: запись об ипотеке вносится в ЕГРН. Право собственности на 100% остается за вами.
- 0 ₽ авансов: никаких оплат до фактического зачисления средств на ваш счет.
- Фиксированная ставка: твердый ежемесячный процент на весь срок без права одностороннего пересмотра.
После полного возврата суммы займа инвестор и собственник подают электронное заявление в Росреестр, и запись об ипотеке погашается в ЕГРН в течение 3 рабочих дней.